PR 本ページにはプロモーション(アフィリエイト広告)が含まれます。リンク先で商品やサービスを購入・申込された場合、当サイトに報酬が支払われることがあります。掲載内容は報酬の有無にかかわらず運営者の判断で作成しています。
目次(14項目)
FP3級(ファイナンシャル・プランニング技能検定3級)は、年金・保険・税金・投資・不動産・相続など、お金に関する知識を幅広く学べる国家検定です。
一方で、初めて勉強する人にとっては、専門用語が多く、何から始めればいいのかわからない資格でもあります。
「参考書は何冊必要なの?」「独学でも合格できる?」「実技試験は難しい?」「何時間勉強すればいい?」といった疑問を持っている人も多いのではないでしょうか。
結論から言えば、FP3級は、初心者向けの参考書1冊を軸に、問題演習を組み合わせることで十分に合格を目指せる資格です。
ただし、ここでいう「1冊で合格」とは、参考書を読むだけで合格できるという意味ではありません。
大切なのは、参考書の内容をどれだけ覚えたかではなく、試験で問われる知識を理解し、自分で正解を判断できるようになっているかです。
この記事では、FP3級を初めて勉強する人に向けて、参考書の選び方から学科・実技の頻出論点、具体的な勉強手順、必要な学習時間まで解説します。
FP3級の最短合格ルートは「参考書1冊+問題演習」
最初におすすめの学習ルートを整理します。
図1
1冊で合格する学習ルート
FP3級の参考書1冊を使った独学ルート
-
STEP 1|基礎を理解する
初心者向け参考書で6分野の全体像をつかむ
-
STEP 2|知識を問題に接続する
単元ごとの問題を解き、正誤判断の根拠を確認する
-
STEP 3|学科・実技を仕上げる
公開問題と計算・資料問題を使って得点力を確認する
-
合格への到達基準
学科・実技それぞれで、初見問題でも安定して7〜8割程度正解できる
参考書を何周も読むこと自体が目的になると、実際には問題が解けないまま勉強が進んでしまうことがあります。
反対に、最初から問題だけを解いても、年金制度や所得税の仕組みを理解できず、解答を丸暗記する勉強になりがちです。
そのため、FP3級では「少し理解する→問題を解く→間違えた部分を確認する」という学習を積み重ねる方法をおすすめします。
FP3級の試験内容・合格点・受験料【2026年版】
FP3級は、学科試験と実技試験の両方に合格する必要があります。
2026年現在、日本FP協会の試験は次の形式で実施されています。
| 項目 | 学科試験 | 実技試験 |
|---|---|---|
| 試験方式 | CBT方式 | CBT方式 |
| 試験時間 | 90分 | 60分 |
| 問題数 | 60問 | 20問 |
| 出題形式 | 多肢選択式 | 多肢選択式 |
| 合格基準 | 60点中36点以上 | 100点中60点以上 |
| 受検料 | 4,000円 | 4,000円 |
※日本FP協会の3級試験。両方の受検料は合計8,000円で、別途事務手数料などが必要となる場合があります。
合格基準はそれぞれ60%です。ただし、試験本番で60%をぎりぎり取ることを目標にするのはおすすめしません。
問題の条件を読み違えたり、覚えていた数字が曖昧になったりすることもあるため、普段の演習では7〜8割程度の正答率を安定して出せる状態を目指しましょう。
日本FP協会ときんざいはどちらを選ぶ?
FP3級には、日本FP協会と金融財政事情研究会(きんざい)という2つの試験実施団体があります。
学科試験の範囲と合格基準は共通ですが、実技試験の内容が異なります。
| 実施団体 | 実技試験の種類 |
|---|---|
| 日本FP協会 | 資産設計提案業務 |
| きんざい | 個人資産相談業務 |
| きんざい | 保険顧客資産相談業務 |
きんざいの3級実技も試験時間は60分ですが、日本FP協会とは問題構成・出題対象が異なります。
今回おすすめするGakkenの参考書は、日本FP協会の試験に対応しています。
そのため、特に受検先の指定がない初学者には、日本FP協会の「資産設計提案業務」を選び、その試験に合わせて学習するルートをおすすめします。
勤務先からきんざいの受検を指定されている場合は、実技試験に対応する問題を別途演習する必要があります。
なお、2026年10月現在はCBT方式で受検でき、原則として実施期間内で試験日を選択できます。ただし休止期間があり、2026年6月〜2027年5月の試験には2026年4月1日を法令基準日とする問題が出題されます。
金融・税制・社会保障は制度改正があるため、古い年度の参考書を使う場合には十分注意してください。
FP3級の参考書は『FP3級をひとつひとつわかりやすく。教科書』をおすすめ
2026-2027年版 FP3級をひとつひとつわかりやすく。教科書
著者:益山真一/出版社:Gakken
定価 1,760円(税込)
264ページ・ISBN 978-4-05-802724-0
イラスト・図解を中心に、要点解説と過去問題を組み合わせて学べる初学者向けの参考書。日本FP協会の学科・実技に対応しています。
出版社公式サイトで確認する(新しいタブで開きます)
2026年5月21日発売の2026–2027年版。書誌情報・収録方針は出版社公表情報に基づきます。
PR(アフィリエイト広告を含みます)
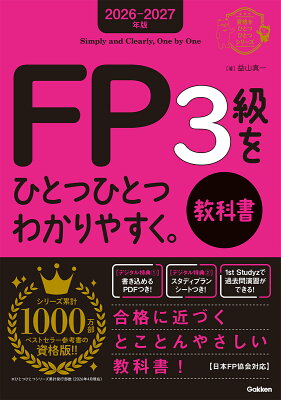
画像:楽天ブックス
『2026-2027年版 FP3級を
教材の役割解説を読む・基礎を練習する
Gakken の FP3級の教科書(2026年5月発売の2026-2027年版、A5判264ページ)。イラスト・図解を中心に、要点解説のあとに過去問題を置く構成で、日本FP協会の学科・実技に対応する。
FP3級を初めて勉強する人にまずおすすめしたいのが、Gakkenの『FP3級をひとつひとつわかりやすく。教科書』です。
おすすめする理由は、単に説明がやさしいからではありません。
FP3級の学習で必要な「初めて知る→仕組みを理解する→問題で確認する」という流れを、1冊の中で進められるからです。
理由① 初めて出会う専門用語を理解しやすい
FP3級では、所得控除、被保険者、相続税評価額、建ぺい率など、普段あまり使わない言葉が登場します。
こうした専門用語を、意味がわからないまま暗記しようとすると、勉強の負担は一気に大きくなります。
例えば「所得控除」と「税額控除」です。
どちらも税金に関係する控除ですが、同じ仕組みではありません。
図2
所得税の計算のイメージ
実際の所得税計算には税額の調整などもあります。ここでは2種類の控除の位置関係を示しています。
図の内容を文章で読む
所得税の計算のイメージを、上から下への4つの段階で示した図です。
1つ目は「収入 → 所得を求める」、2つ目は「所得控除を差し引く」で、課税される所得を小さくします。
3つ目は「税率を適用して税額を計算する」、4つ目は「税額控除を差し引く」で、計算された税額から差し引きます。
所得控除を差し引く段階は、税率を適用して税額を計算する段階の前にあります。税額控除を差し引く段階は、その後にあります。
このように流れを理解すると、「所得控除はどの段階で差し引くのか」という問題にも対応しやすくなります。
用語を一つずつ覚えるより、仕組みの中で位置づけた方が整理できる内容がFP3級には多くあります。
本書は図解によって関係性を把握しやすい構成であり、初学者の最初の理解を助ける教材として評価できます。
理由② 解説の直後に問題を解ける
本書では、基本的に要点解説と過去問題がセットになっています。
例えば、キャッシュフロー表について学んだら、その内容が実際にどのような問題として問われるのかを確認できます。
これには大きな意味があります。
「教科書を読めば理解できる」という状態と、「問題を見て自分で判断できる」という状態は異なるからです。
特にFP3級では、似た言葉や制度の違いが問われます。
説明を読んでいるとわかったつもりでも、問題で二つの制度を比較されると答えられないことがあります。
解説を読んだ直後に問題を解けば、その違いを早い段階で発見できます。
理由③ 学科だけでなく実技の計算対策にも使える
最新版には、実技試験の計算問題を扱う巻末特集も用意されています。
また、過去問学習サービス「1st Studyz」やスタディプランシートなどの特典が案内されています。
そのため、参考書を1冊に絞りたい人でも、書籍の解説だけで学習が止まらない設計になっています。
ただし、ここで注意したいことがあります。
本書は、すべての過去問を網羅した問題集ではありません。
したがって、教科書内の問題に正解できることと、初見の本番形式の問題で合格点を取れることは分けて考える必要があります。
参考書を買うのは1冊でも、問題演習は付属サービスや公開問題を利用して補うのが基本です。
どんな人に向いている?買わなくてよい人は?
| 向いている人 | 別の方法を考えたい人 |
|---|---|
| FPを初めて学ぶ人 | すでに理解しやすい教材を持っている人 |
| 金融や税金の用語に不慣れな人 | 既に基礎が固まり、演習量だけ不足している人 |
| 図解を使って仕組みを理解したい人 | きんざいの実技に完全対応した教材を探している人 |
| 参考書を何冊も増やしたくない人 | FP2級以上の内容まで詳しく学びたい人 |
既に参考書を持っていて、内容が理解できているなら、わざわざ買い直す必要はありません。
教材の役割は新しい本を購入することではなく、必要な知識を身につけることです。
参考書を選ぶ際の考え方については、関連記事「「一冊を完璧に」は正しい?参考書ごとに違う「次へ進む基準」」でも詳しく解説しています。
問題集を追加するなら、どの段階?
『2025–2026年版 FP3級をひとつひとつわかりやすく。《問題集》』も確認すると、過去問を重要度A・B・Cに分類し、解答の着眼点や間違えやすいポイントを解説する構成になっています。
特に重要なのは、A・B問題の完成度を優先できる点です。
- A:基本的な定番問題
- B:出題頻度が高く、合否を分けやすい問題
- C:難度が高く、初学者が最優先にする必要はない問題
この分類は、学習時間が足りない人にとって合理的です。
ただし、2025–2026年版は収録法令の基準が現在の受検時期と異なるため、新たに購入する場合は年度と法改正への対応を確認してください。
最初から問題集を追加する必要があるとは考えません。まずは教科書と公開問題で確認し、同じ知識を繰り返し間違える場合や、演習量が不足している場合に追加を検討しましょう。
FP3級の勉強時間は何時間?初心者なら60〜100時間を目安に
FP3級の勉強時間は、初めてお金について学ぶ人と、仕事や生活で金融知識に触れている人とでは変わります。
そのため、全員に同じ時間を設定することにはあまり意味がありません。
ただし、計画を立てるための目安は必要です。
この記事では、金融・税金の知識がほとんどない初学者を想定し、60〜100時間程度を一つの計画目安として提案します。
※公式団体が保証する必要学習時間や、合格者の実測平均ではありません。参考書の学習・問題演習・復習を含めた本記事独自の計画値です。
| 学習経験 | 計画上の目安 | 主な課題 |
|---|---|---|
| 金融知識がある人 | 30〜60時間 | 用語や数値の確認、試験形式への対応 |
| 一般的な初学者 | 60〜100時間 | 6分野の理解と問題演習 |
| 専門用語や計算が苦手な人 | 100時間以上も想定 | 基礎概念の理解、計算への慣れ |
ここで大切なのは、時間数を達成すること自体を目的にしないことです。
50時間で学科・実技ともに初見問題で8割程度取れる人が、100時間まで勉強時間を増やす必要はありません。
反対に、100時間勉強しても問題が解けないなら、さらに同じ方法を続けるのではなく、何ができていないかを確認するべきです。
1日何時間なら何週間で合格を目指せる?
60〜100時間という目安を日数へ換算すると、次のようになります。
| 1日の勉強時間 | 60時間 | 100時間 |
|---|---|---|
| 30分 | 120日 | 200日 |
| 1時間 | 60日 | 100日 |
| 1時間30分 | 40日 | 約67日 |
| 2時間 | 30日 | 50日 |
| 3時間 | 20日 | 約34日 |
毎日同じ時間を勉強できると仮定した単純計算。休息日や復習による延長は含みません。
初学者には、1日2時間程度を確保し、1〜2か月で仕上げる計画をおすすめします。
もちろん、もっと短期間で合格できる人もいます。
しかし、短期間で終わらせることを優先して理解が不十分になるなら、それは効率的な学習とはいえません。
最短で合格するために必要なのは、勉強を雑にすることではなく、合格に必要な内容へ時間を集中させることです。
FP3級の最短勉強法|参考書1冊を使う5つのステップ
STEP1|最初は全6分野の内容を把握する
FP3級の学習範囲は、次の6分野に分かれています。
| 分野 | 主に学ぶこと |
|---|---|
| ライフプランニングと資金計画 | 社会保険、公的年金、住宅資金、教育資金 |
| リスク管理 | 生命保険、損害保険、医療保険 |
| 金融資産運用 | 株式、債券、投資信託、金融商品 |
| タックスプランニング | 所得税、所得控除、税額控除 |
| 不動産 | 不動産取引、法律、税金、評価 |
| 相続・事業承継 | 相続、贈与、相続税、財産評価 |
出題範囲は日本FP協会が公開しています。
最初からすべてを完璧に覚える必要はありません。
最初の段階では、それぞれの分野で何を学ぶのか、知識がどのようにつながるのかを理解することが大切です。
例えば、リスク管理で学ぶ生命保険の知識は、相続や税金の問題にも関わります。
また、公的年金の仕組みを理解すると、老後資金の設計を考える際にも役立ちます。
6分野を独立した暗記科目として捉えるのではなく、お金に関する知識がつながっていると理解しておきましょう。
STEP2|1単元ごとに「読む→解く→確認する」
実際に参考書を進めるときは、次の順番をおすすめします。
- 1単元の要点解説を読む
- 図解や具体例を使って内容を理解する
- 解説を閉じて、何が重要だったか思い出す
- 対応する問題を解く
- 間違えた問題は、解説と教科書で原因を確認する
最初からすべて正解する必要はありません。
勉強を始めたばかりで、問題が解けないのは当然です。
重要なのは「なぜその答えになるのか」を理解し、次に同じ仕組みが問われたときに対応できるようにすることです。
わからない問題に何十分も悩む必要もありません。考え方の見当がつかない場合には解説を確認し、その後で解答を見ずに再挑戦してください。
試験本番と違って、普段の勉強では教科書を調べることも学習の一部です。
STEP3|間違えた問題は3つの原因に分ける
FP3級の問題演習では、単に正解・不正解を記録するだけでは不十分です。
同じ不正解でも、原因によって必要な勉強が変わるからです。
| 間違いの原因 | 具体例 | 必要な対策 |
|---|---|---|
| 知識不足 | 制度の名称や条件を知らない | 参考書へ戻る |
| 理解不足 | 二つの制度の違いを判断できない | 比較表や具体例で整理する |
| 処理ミス | 計算・条件の読み落とし | 問題形式に合わせて演習する |
例えば、株式投資の問題でPERとPBRを間違えた場合、計算式を忘れていたのか、そもそも指標の意味を理解していなかったのかによって対策は変わります。
単なる暗記忘れなら確認すれば済みますが、概念を取り違えているなら、計算式だけ覚え直しても解決しません。
なお、正解した問題もすべて理解できているとは限りません。
偶然当たった問題や、二つまで選択肢を絞って勘で答えた問題は、復習の対象に含めましょう。
STEP4|学科の公開問題で知識を使えるか確認する
6分野を一通り学び終えたら、分野別の問題だけでなく、本番形式の問題に取り組みます。
日本FP協会では、CBT化後の3級試験についても、2024年・2025年・2026年の公開問題と模範解答が掲載されています。
日本FP協会|試験問題・模範解答を見る(新しいタブで開きます)
ただし、CBT試験で出題されたすべての問題が公開されているわけではありません。公開されているのは各年の1セット分です。
最初は時間を気にしすぎず、正しい判断ができるかを確かめてください。
その後、試験時間を設定して解くことで、実際の解答速度を確認します。
ここで目指したいのは、少し形を変えられた問題でも正解できる状態です。
覚えた問題の順番や答えを再現できても、それだけで実力が身についたとはいえません。
STEP5|実技試験の計算・資料問題を仕上げる
学科の対策が終わってから実技をゼロから始める必要はありません。
実技で使う知識の多くは、学科で学ぶ内容とつながっています。
例えば、建ぺい率を理解すれば、土地面積から建築面積の上限を計算する問題へ進めます。
必要なのは、新しい知識を大量に暗記することではなく、既に学んだ内容を資料や数字に当てはめられるようにすることです。
そのため、学科を学ぶ段階から簡単な計算問題にも触れ、最後に本番形式の資料問題へ進む学習をおすすめします。
FP3級の学科試験|6分野の頻出論点と優先順位
FP3級の学科試験では、6分野の幅広い知識が問われます。
ただし、すべての項目を同じ深さまで勉強する必要はありません。
大切なのは、各分野の基礎を押さえたうえで、何度も問われやすい論点や、実技試験にもつながる部分を優先することです。
ここでは、Gakkenの問題集で重点的に扱われている内容を基に、初学者が優先したい論点を整理します。
なお、以下は特定期間の全CBT問題を集計した出題率ランキングではありません。教材の重点項目と試験範囲に基づく学習優先度です。
| 分野 | 優先して学びたい内容 |
|---|---|
| ライフプランニング | 社会保険、公的年金、6つの係数、キャッシュフロー |
| リスク管理 | 生命保険、損害保険、保険金の課税 |
| 金融資産運用 | PER・PBR・ROE、債券、投資信託、NISA |
| タックスプランニング | 所得の分類、所得控除、税額控除、所得税の計算 |
| 不動産 | 建ぺい率、容積率、不動産の価格・税金、借地借家 |
| 相続・事業承継 | 法定相続分、相続税、贈与税、路線価 |
① ライフプランニングと資金計画|社会保険と年金を中心に理解する
ライフプランニングでは、社会保険や公的年金の仕組みが重要です。
特に初学者がつまずきやすいのは、制度ごとに加入者や給付条件が異なることです。
例えば、国民年金と厚生年金は同じ年金制度でも、加入対象や給付の仕組みが異なります。
ここで単純に数字を暗記するだけでは、制度の違いを判断する問題に対応しにくくなります。
社会保険や年金を勉強するときには、次の3つの視点で整理しましょう。
| 確認する視点 | 考えること |
|---|---|
| 加入者 | 誰がその制度の対象になるのか |
| 保険料 | 誰が、どのように負担するのか |
| 給付 | どんな条件で、何を受け取れるのか |
また、6つの係数も実技試験につながる論点です。
例えば、現在持っているお金を運用したときの将来額を求めるのか、将来必要なお金を準備するために今いくら必要なのかでは、使用する係数が変わります。
係数の名称だけを丸暗記するのではなく、現在と将来のどちらのお金を求める問題なのかを先に判断してください。
この考え方が身につけば、問題文の数字や設定が変わっても対応しやすくなります。
② リスク管理|似た保険を比較して覚える
リスク管理では、生命保険・損害保険・医療保険などを学びます。
ここで重要なのは、保険商品の名称を覚えることより、それぞれの保障内容を区別できるようになることです。
例えば、定期保険と終身保険は、いずれも死亡保障を目的とする生命保険ですが、一般的な保障期間の設計が異なります。
| 保険 | 主な特徴 |
|---|---|
| 定期保険 | 一定期間の死亡保障を確保する |
| 終身保険 | 原則として一生涯の死亡保障を確保する |
| 養老保険 | 一定期間の死亡保障と満期保険金を組み合わせる |
実際の問題では、こうした商品の違いだけでなく、保険金を受け取ったときの税金についても問われます。
特に、保険料負担者・被保険者・保険金受取人の関係によって課税関係が変わる点は、整理しておきたい内容です。
単なる表の暗記ではなく、誰が保険料を負担し、誰の死亡によって、誰がお金を受け取るのかを考えるようにしましょう。
③ 金融資産運用|計算式より先に指標の意味を理解する
金融資産運用では、株式、債券、投資信託などを扱います。
中でも、PER・PBR・ROEなどの投資指標は、計算と意味の両方を押さえたい項目です。
| 指標 | 計算式 | 何を見るか |
|---|---|---|
| PER | 株価÷1株当たり利益 | 利益に対する株価の水準 |
| PBR | 株価÷1株当たり純資産 | 純資産に対する株価の水準 |
| ROE | 当期純利益÷自己資本×100 | 自己資本に対する利益の割合 |
例えば、株価が2,000円、1株当たり利益が100円であれば、PERは20倍になります。
ここで「2,000÷100=20」と計算できるだけでは、まだ不十分です。
PERは株価を利益と比較した指標であり、20倍という数字だけで株式が割安か割高かを断定できるわけではありません。
こうした意味まで理解すると、計算問題にも正誤問題にも対応しやすくなります。
また、債券については、一般に市場金利が上昇すると既発債券の価格が下がるという関係も重要です。
数字や用語がたくさん登場する分野ですが、仕組みが理解できると、暗記の負担を減らせる部分も多くあります。
④ タックスプランニング|所得税の計算の流れを理解する
タックスプランニングでは、所得税の仕組みを中心に勉強します。
特に重要なのは、所得の分類と控除です。
給与所得、事業所得、雑所得、一時所得など、それぞれの所得がどのように扱われるかを確認しましょう。
また、所得控除と税額控除の違いは、問題を解く際にも重要です。
例えば、給与収入と給与所得は同じではありません。
給与収入から給与所得控除を差し引いたものが、給与所得の金額になります。
ここで、給与所得控除と基礎控除を混同していると、所得税の計算問題で間違えてしまいます。
FP3級では、数字を覚える前に、その数字が何を意味しているのかを理解することが大切です。
なお、所得税や各種控除は法改正の影響を受けます。控除額・適用要件を覚える際は、受検する試験の法令基準日に対応した教材を使用してください。
⑤ 不動産|建ぺい率と容積率の違いを理解する
不動産では、法律と計算が組み合わされた問題が登場します。
特に初学者が区別しておきたいのは、建ぺい率と容積率です。
建ぺい率は、敷地面積に対する建築面積の割合です。
一方、容積率は、敷地面積に対する延べ面積の割合です。
例えば、次のような練習問題を考えてみましょう。
図3
例題:建ぺい率の計算
敷地面積が200㎡、建ぺい率が60%の土地があります。この土地の建築面積の上限はいくらでしょうか。ただし、緩和やその他の制限は考えません。
図の内容を文章で読む
外側の長方形は、敷地面積200㎡を表します。その中の色をつけた長方形は、敷地面積に対する建ぺい率60%の部分で、建築面積の上限にあたります。内側の面積が外側の面積のちょうど0.6倍になるように描いています。
式は 200×0.6=120㎡、答えは120㎡です。
記事用のオリジナル例題です。実際の建築可能面積は、角地緩和や防火地域、その他の法令上の制限によって変わる場合があります。
この問題を解くために必要なのは、計算そのものよりも「建ぺい率が何を表しているか」を知っていることです。
容積率と混同していなければ、式を立てることは難しくありません。
実技試験でも、このように学科で学んだ意味を数字へ当てはめる問題が登場します。
⑥ 相続・事業承継|親族関係図から法定相続分を判断する
相続・事業承継では、法定相続分や相続税・贈与税について学びます。
特に法定相続分は、基本的なルールを理解したうえで、親族関係図を使って判断できるようにすることが重要です。
例えば、亡くなった人に配偶者と子ども2人がいる場合を考えます。
ほかの特別な事情がなければ、法定相続分は次のようになります。
図の内容を文章で読む
帯の全体を1として、左から配偶者、子どもA、子どもBの順に、帯の長さを1/2、1/4、1/4に比例して分けています。
配偶者は1/2、子どもAは1/4、子どもBは1/4です。
ここで重要なのは、「配偶者が2分の1」という数字だけを覚えることではありません。
誰が相続人になるのか、子どもが何人いるのか、代襲相続が起こるのかによって、解答が変わるからです。
最初に相続人を確定し、その後で法定相続分を考える順番を身につけましょう。
FP3級の実技試験対策|学科の暗記だけでは足りない理由
実技試験という名前を聞くと、面接や実際の相談業務を行う試験を想像するかもしれません。
しかし、FP3級の実技試験は、指定された問題を解く形式です。
日本FP協会の資産設計提案業務では、文章・表・資料などを読み取り、知識を使って正解を選びます。
そのため、実技試験で求められるのは、知識を覚えていることに加えて、資料のどこを見て、どの知識を使うのか判断する力です。
図5
学科と実技の違い
FP3級の学科試験と実技試験の違い
学科試験|知識を判断する学科
- 試験時間:90分
- 問題数:60問
- 出題形式:多肢選択式
- 合格基準:60点中36点以上
学科と実技の違い
実技試験|知識を資料・計算に使う実技
- 試験時間:60分
- 問題数:20問
- 出題形式:多肢選択式
- 合格基準:100点中60点以上
- 求められるのは、知識を覚えていることに加えて、資料のどこを見て、どの知識を使うのか判断する力
学科は幅広い知識の正誤判断、実技はその知識を使った計算や資料読解が中心です。
実技で重点的に対策したい問題
| 問題タイプ | 具体的な内容 | 対策 |
|---|---|---|
| キャッシュフロー | 収支・貯蓄残高 | 計算式と数値の意味を理解 |
| 6つの係数 | 積立額・運用額・取崩額 | 求める金額から係数を判断 |
| 保険証券の読解 | 契約内容・給付条件 | 誰に、いつ、いくら支払われるか確認 |
| 株式指標 | PER・PBR・ROEなど | 式と意味をセットで整理 |
| 所得税 | 所得金額・控除 | 計算する順番を整理 |
| 不動産 | 建ぺい率・容積率 | 面積と割合の関係を理解 |
| 相続 | 法定相続分・評価 | 親族関係・計算条件を読み取る |
これらは、Gakkenの問題集でも重点的に扱われているテーマです。
実技で点数が取れない場合はどうする?
実技試験で点数が取れない人には、大きく分けて2つの状態が考えられます。
一つ目は、必要な知識そのものが身についていない状態です。
例えば、容積率の意味がわからなければ、計算練習を繰り返しても応用できません。
この場合は、実技問題を増やすより教科書へ戻るべきです。
二つ目は、知識は理解しているものの、資料の読み取りや計算の手順に慣れていない状態です。
例えば、建ぺい率と容積率の違いを理解しているのに、問題文の条件を拾い忘れるケースです。
この場合は、知識の暗記をやり直すより、資料問題を使った演習が必要になります。
どちらの状態なのかを判断せず、とにかく問題数だけ増やす勉強はおすすめしません。
CBT試験では画面上で解く練習もしておく
2026年現在、FP3級はCBT方式の試験です。
日本FP協会のCBT試験では、計算問題に画面上の電卓を利用でき、メモ用紙・筆記用具は試験会場から提供されます。私物の電卓は持ち込めません。
紙の参考書だけで勉強していると、画面上で問題を読むことに慣れていない場合があります。
そのため、試験前には、パソコン画面で問題を読みながら計算する練習もしておきましょう。
FP3級を4週間で目指す勉強スケジュール
1日2〜3時間程度勉強できる人に向けて、4週間のモデルプランを作成しました。
これは合格を保証する日程ではなく、比較的まとまった学習時間を確保できる初学者向けの計画です。
図6
FP3級を4週間で目指す勉強スケジュール
図の内容を文章で読む
FP3級を4週間で目指す勉強スケジュールを、1週目から4週目まで上から順に並べた図です。参考書学習(1〜2週目)から演習(3〜4週目)へ移る流れを、色の違いと矢印で示しています。
参考書学習:1週目はライフプランニング・リスク管理・金融資産運用の基礎(15時間)、2週目は税金・不動産・相続の基礎、単元別問題(18時間)です。
演習:3週目は学科の公開問題、弱点復習、実技の計算問題(20時間)、4週目は学科・実技の本番形式演習、間違い直し(17時間)です。
目安時間の合計は70時間です。各週の帯の長さは、週ごとの時間(15・18・20・17時間)に比例しています。
| 期間 | 学習内容 | 目安時間 |
|---|---|---|
| 1週目 | ライフプランニング・リスク管理・金融資産運用の基礎 | 15時間 |
| 2週目 | 税金・不動産・相続の基礎、単元別問題 | 18時間 |
| 3週目 | 学科の公開問題、弱点復習、実技の計算問題 | 20時間 |
| 4週目 | 学科・実技の本番形式演習、間違い直し | 17時間 |
| 合計 | 70時間 |
ただし、1週目が予定どおり進まなかったからといって、理解できていない内容を飛ばす必要はありません。
特に初学者の場合、ライフプランニングの年金制度や、タックスプランニングの所得税で時間がかかることもあるでしょう。
その場合は、計画を修正してください。
計画どおりに進まないときは、何を優先する?
勉強計画では、勉強時間だけでなく、終わらせる範囲と順番を決めることが重要です。
例えば、2時間確保できたとしても、その時間を参考書の読み直しだけに使っていては、問題演習に進めない可能性があります。
反対に、十分に理解していない内容を無理に終わらせても、次の日には何も覚えていないということもあります。
そこで、学習が遅れている場合には、まず基本問題を優先し、細かい例外事項は後から確認しましょう。
試験に必要な学習内容を削りすぎるのではなく、今どの内容を優先するかを決めることが大切です。
FP3級の勉強でやらなくていいこと
参考書を最初から何冊も買わない
初学者が参考書を複数購入すると、同じ説明を何度も読んでしまうことがあります。
もちろん、教材を増やすことで理解が進む場合もあります。
しかし、何が不足しているのかわからない段階で増やしても、必要以上に学習量が増える可能性があります。
まずは1冊を使い、どこまでできるようになったかを確認しましょう。
きれいなまとめノートを最初から作らない
FP3級には、表にして整理したい内容がたくさんあります。
しかし、教科書に載っている表をそのままノートへ書き写す必要はありません。
ノートを作るのであれば、保険の違いや所得控除の関係など、自分が混同している内容を整理するために使いましょう。
ノートを書くこと自体が目的になってしまうと、問題を解く時間がなくなってしまいます。
細かい数字をすべて暗記しようとしない
FP3級には、年齢、税率、控除額、適用期間など、数字を覚える必要がある内容もあります。
ただし、最初からすべての数字を暗記しようとすると、制度そのものの理解が進まなくなることがあります。
最初は何のための制度なのかを理解し、その後、問題で問われる数字や条件を覚えていきましょう。
なお、数字を覚えなくてよいという意味ではありません。数字そのものが正誤を分ける問題では、正確な暗記が必要です。
問題を何周したかだけで判断しない
「過去問を3周したから合格できる」という考え方にも注意が必要です。
同じ問題を繰り返すと、問題文と答えの組み合わせを覚えてしまうことがあります。
重要なのは、同じ問題を再び解けることだけではなく、条件が変わっても正しい判断ができることです。
例えば、法定相続分の問題で、子どもが2人の場合は解けても、相続人の組み合わせが変わったときに対応できなければ、まだ復習が必要です。
FP3級はいつ受検してよい?合格できる状態の判断基準
勉強を終える基準は、参考書を読み終えた日ではありません。
学科と実技の両方について、初見問題で合格基準を上回る点数を安定して取れることを目指します。
特に確認したいのは、次の3点です。
| 判断すること | 受検前に目指す状態 |
|---|---|
| 学科の知識 | 初見に近い本番形式の問題で7〜8割程度正解 |
| 実技の応用 | 計算・資料問題を自力で解ける |
| 正答の安定性 | 日を空けた別の問題でも大きく崩れない |
例えば、学科で48点、実技で80点を取れたとしても、同じ問題を暗記しただけなら安心はできません。
一方、問題の条件が変わっても解法を判断でき、複数回の演習で安定して得点できるなら、受検を検討してよいでしょう。
なお、7〜8割は本記事で推奨する学習上の安全目標です。公式の合格基準は60%です。
FP3級の勉強法に関するよくある質問
FP3級は独学でも合格できますか?
はい。FP3級は独学でも十分に合格を目指せます。
ただし、参考書を読むだけで終わらせず、学科と実技の問題を解くことが重要です。特に、専門用語の意味と実技の計算手順を確認しましょう。
FP3級は過去問だけでも合格できますか?
金融・税金について既に知識がある人なら、過去問中心の学習でも合格を目指せます。
一方、初学者にはおすすめしません。正解を覚えているだけになりやすく、出題条件が変わったときに対応しにくくなるからです。
FP3級は1か月で合格できますか?
1か月でも合格を目指せます。
ただし、金融知識がない人であれば、1日2〜3時間程度の学習時間を確保する計画が一つの目安になります。日数だけにこだわらず、初見問題で得点できるかを確認しましょう。
FP3級の学科と実技はどちらが難しいですか?
学科は幅広い知識の正誤判断、実技はその知識を使った計算や資料読解が中心です。
そのため、用語の暗記が苦手な人と、計算や条件整理が苦手な人では、難しく感じる部分が変わります。実技ができない場合にも、まず知識不足なのか計算・読解の問題なのかを分けて考えましょう。
FP3級の参考書は最新版を買うべきですか?
これから購入するなら、受検時期の法令基準日に対応した新しい版をおすすめします。
特に、税金・年金・社会保険などは制度改正の影響を受けるため、古い数字をそのまま暗記しないようにしてください。既に旧版を持っている場合は、改正箇所を確認しながら利用する方法もあります。
FP3級と簿記3級はどちらから勉強するべきですか?
家計管理・保険・年金・資産形成などを幅広く学びたいならFP3級、企業の会計や帳簿の仕組みを学びたいなら日商簿記3級を先に選ぶとよいでしょう。
どちらが上位の資格という関係ではなく、学ぶ対象と目的が異なります。
まとめFP3級は「1冊を読み終える」より「問題で使える状態」を目指そう
FP3級に合格するために、最初から何冊もの参考書を購入する必要はありません。
初心者向けの参考書で基礎を理解し、問題演習を通して知識を使える状態へ進めれば、独学でも十分に合格を目指せます。
今回紹介した『FP3級をひとつひとつわかりやすく。教科書』は、図解による理解と単元ごとの問題演習をつなげやすい点で、初学者におすすめできる教材です。
ただし、参考書を1冊に絞ることと、問題演習を省くことは別です。
大切なのは、参考書を何周したか、何時間勉強したかではありません。
学科では知識の正誤を判断できること。実技ではその知識を計算や資料読解に使えること。
この二つを到達目標にして学習を進めましょう。
試験合格は一つの区切りですが、そこで学んだお金の知識は、日常生活や将来の資金計画でも活用できます。
資格を取るためだけの暗記で終わらせず、自分の生活とも結びつけながら学んでみてください。
主な出典・確認資料
関連語
筆者 めめ
条件に合う教材を探す
- 教材の役割
- 解説を
読む 12件・ 基礎を 練習する 8件・ 実戦演習 3件 ほか
筆者について
筆者の
この記事の分類と入口
- 目的
- 試験
- 記事種別
- 一覧・検索